
티스토리 뷰
목차
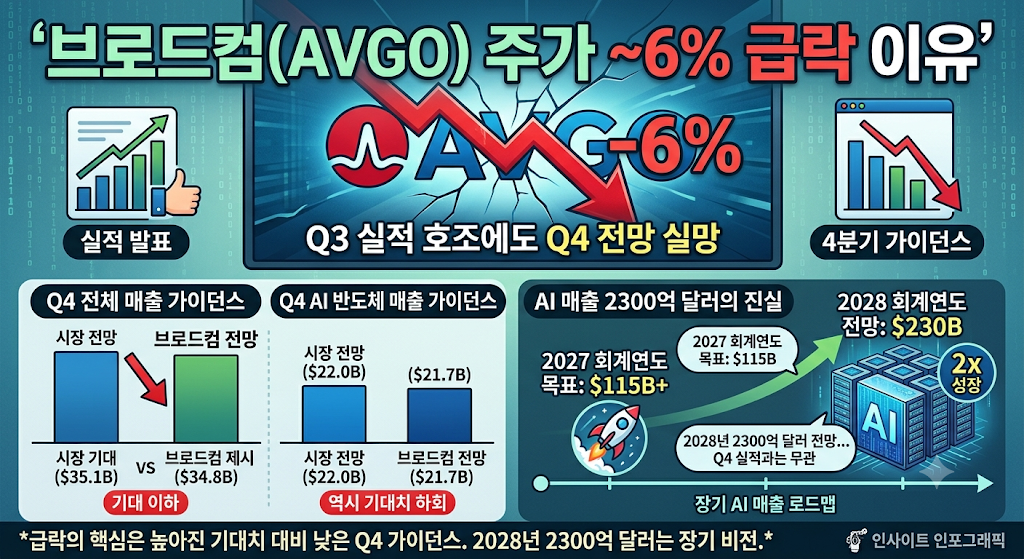
AI 반도체 대장주 중 하나인 브로드컴(AVGO)이 3분기 실적 발표 직후 주가가 6% 급락하며 올해 수익률이 마이너스로 돌아섰습니다.
실적 자체는 시장 예상치를 웃돌았는데, 왜 시장은 급락으로 반응했을까요? 핵심 원인과 장기 투자 관점에서의 관전 포인트를 깔끔하게 정리해 드립니다.
1. 3분기 실적은 '어닝 서프라이즈'였다
기사 내용을 뜯어보면 3분기 성적표 자체는 흠잡을 데가 없었습니다.
- 3분기 매출: 295억 9,000만 달러 (시장 컨센서스 294억 9,000만 달러 상회)
- 조정 EPS(주당순이익): 3.32달러 (예상치보다 0.08달러 상회)
- AI 반도체 매출: 167억 달러 (전년 동기 대비 3배 이상 폭증)
엔비디아와 함께 AI 맞춤형 칩(ASIC) 및 네트워킹 장비를 공급하는 브로드컴의 AI 하드웨어 수요는 여전히 폭발적이었습니다.
2. 주가 급락의 진짜 원인: 4분기 가이던스 미달
문제는 바로 '다음 분기(4분기) 전망치'였습니다.
| 구분 | 브로드컴 제시 전망 | 시장 예상치(컨센서스) | 결과 |
| 4분기 예상 매출 | 약 348억 달러 | 354억 달러 | 약 6억 달러 하회 |
주식 시장은 현재 실적보다 '미래 성장 속도'에 민감하게 반응합니다. 시장의 눈높이가 너무 높아진 상황에서 4분기 매출 전망이 기대에 미치지 못하자 매도 물량이 쏟아진 것입니다.
3. CEO가 밝힌 장기 AI 매출 목표와 투자 포인트
단기 가이던스는 다소 아쉬웠지만, 호크 탄(Hock Tan) CEO가 제시한 장기 비전은 매우 강력했습니다.
- 내년 AI 매출 목표: 기존 1,000억 달러 ➔ 1,150억 달러로 상향
- 2028년 AI 매출 전망: 2,300억 달러 (현재의 2배 규모 물량 이미 확보)
월가 주요 기관(UBS, 윌리엄 블레어) 역시 브로드컴이 보유한 최고 수준의 IP 포트폴리오와 AI 네트워킹 경쟁력은 변함없다고 평가했습니다.
4. 최종 요약 및 투자 의견
브로드컴 주가는 6월 고점 대비 약 30%가량 밀린 상태입니다. 단기적으로는 높아진 시장의 눈높이와 4분기 가이던스 실망감으로 조정을 받고 있지만, AI 네트워크 및 맞춤형 칩 부문의 독점적 지위는 여전히 견고합니다.
단기 변동성에 흔들리기보다는, 내년 이후의 AI 매출 성장세와 눌림목 구간을 차분히 체크해 볼 필요가 있습니다.
※ 본 글은 개인의 주식 공부 및 정보 제공 목적의 글이며, 특정 종목에 대한 투자 추천이나 권유가 아닙니다. 투자 판단의 책임은 본인에게 있습니다.
'증시뉴스.실적' 카테고리의 다른 글
| 델 테크놀로지스 실적 발표 임박… 트레이더들이 예상하는 주가 변동폭과 핵심 관전 포인트 (0) | 2026.08.31 |
|---|---|
| 마벨, 예상치 상회 실적 발표에도 AI 반도체 하락세 주도… 배경과 향후 전망 분석 (0) | 2026.08.31 |
| 엔비디아 실적 (주주환, 삼성·하이닉스, HBM) (0) | 2026.08.27 |
| 네이버·엔비디아 (브록필드, AI 인프라, SPV 구조, 글로벌 전략) (0) | 2026.08.04 |
| 구글 제미나이 로보틱스2 공개, 현대차 휴머노이드 기술은 어디까지 왔나 (3) | 2026.08.01 |